Domain stiftleisten.de kaufen?
Wir ziehen mit dem Projekt
stiftleisten.de um.
Sind Sie am Kauf der Domain
stiftleisten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stiftleisten.de kaufen?
Wie werden Stiftleisten verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden verwendet, um elektronische Bauteile wie Platinen miteinander zu verbinden. Es gibt gerade Stiftleisten, abgewinkelte Stiftleisten und Buchsenleisten. Die verschiedenen Arten ermöglichen unterschiedliche Anschlussmöglichkeiten je nach Anforderung. **
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **

Ähnliche Suchbegriffe für IFRS-Handbuch
Top-Angebote
Produkte zum Begriff IFRS-Handbuch:
-
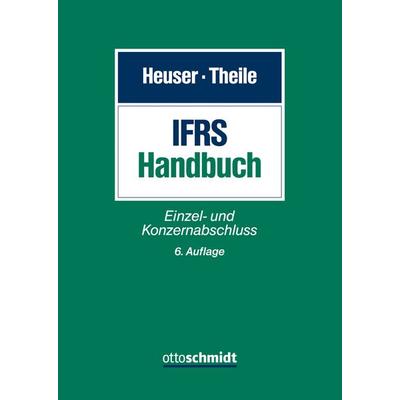
IFRS-HandbuchIFRS-Handbuch , Einzel- und Konzernabschluss , Tagfahrleuchten > Beleuchtung , Auflage: 7., neu bearb. Aufl. 2024, Erscheinungsjahr: 20240516, Produktform: Leinen, Redaktion: Theile, Carsten~Dittmar, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearb. Aufl. 2024, Seitenzahl/Blattzahl: 1533, Keyword: Bilanzen; Bilanzierung; Einzelabschluss; Handbuch; IFRS; IFRS-Jahresabschluss; IFRS-Konzernabschluss; International Reporting Standards; Internationale Rechnungslegung; Jahresabschluss; Konzernabschluss; Konzernbilanzen; Rechnungslegung; international, Fachschema: Bilanzrecht~Handelsrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~Rechnungslegung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: xxxii, Seitenanzahl: 1501, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 176, Höhe: 55, Gewicht: 1744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
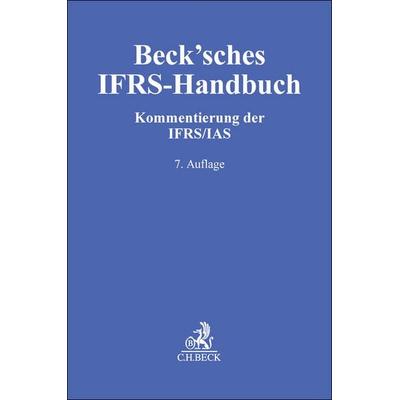
Beck'sches IFRS-Handbuch, Gebundene Ausgabe von Werner Bohl,Joachim Riese,Jörg Schlüter, Beck, C H, 978-3-406-58222-6Beck'sches Ifrs-handbuch, Gebundene Ausgabe Von Werner Bohl,joachim Riese,jörg Schlüter, Beck, C H, 978-3-406-58222-6, Seitenanzahl: 1809158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS-Handbuch, Gebundene Ausgabe von Kai Behling,Karin Breidenbach,Peter Dittmar,Lars Franken,Matthias Hendler, Verlag Dr. Otto Schmidt KG,Ifrs-handbuch, Gebundene Ausgabe Von Kai Behling,karin Breidenbach,peter Dittmar,lars Franken,matthias Hendler, Verlag Dr. Otto Schmidt Kg, 978-3-504-35016-1, Seitenanzahl: 1533219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **

Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
Top-Angebote
Produkte zum Begriff IFRS-Handbuch:
-
IFRS-Handbuch, Fachbücher von Carsten Theile, Peter Dittmar, Kai BehlingDie vollständig überarbeitete Neuauflage des Handbuchs berücksichtigt die neuesten Entwicklungen bei den International Reporting Standards (IFRS). Verständlich und an den Bedürfnissen des Praktikers orientiert, wird neben dem Rahmenkonzept das gesamte IFRS-Normenwerk erläutert: von den Vorschriften zur Auswahl von Ansatz- und Bewertungsmethoden über Bilanzierung, Konsolidierung, Ausweis in Berichtsinstrumenten und Zwischenberichterstattung bis zur erstmaligen Anwendung von IFRS. Übersichten, Tabellen und praktische Beispiele bieten eine schnelle und sichere Orientierung. Hervorzuheben ist vor allem die Kommentierung der zuletzt bekannt gegebenen Neuerungen in folgenden Standards, einschliesslich aktuell diskutierter Entwicklungen: Anwendung und Änderung von Rechnungslegungsmethoden, Schätzungen und Fehler (IAS 8), Änderungen der Definition eines Geschäftsbetriebs (IFRS 3), tatsächliche und latente Ertragsteuern inkl. Pillar II (IAS 12), finanzielle Vermögenswerte/Verbindlichkeiten - Finanzinstrumente inkl. Power Purchase Agreements (IFRS 9), Bilanzierung von Covid-19-bezogenen Mietkonzessionen (IFRS 16), sowie Abgrenzungsfragen bei Versicherungsverträgen (IFRS 17). Berücksichtigt alle Änderungen, die für die IFRS-Konzernabschlüsse 2023 und 2024 relevant sind.219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS-HandbuchIFRS-Handbuch , Einzel- und Konzernabschluss , Tagfahrleuchten > Beleuchtung , Auflage: 7., neu bearb. Aufl. 2024, Erscheinungsjahr: 20240516, Produktform: Leinen, Redaktion: Theile, Carsten~Dittmar, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearb. Aufl. 2024, Seitenzahl/Blattzahl: 1533, Keyword: Bilanzen; Bilanzierung; Einzelabschluss; Handbuch; IFRS; IFRS-Jahresabschluss; IFRS-Konzernabschluss; International Reporting Standards; Internationale Rechnungslegung; Jahresabschluss; Konzernabschluss; Konzernbilanzen; Rechnungslegung; international, Fachschema: Bilanzrecht~Handelsrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~Rechnungslegung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: xxxii, Seitenanzahl: 1501, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 176, Höhe: 55, Gewicht: 1744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Stiftleisten verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden verwendet, um elektronische Bauteile wie Platinen miteinander zu verbinden. Es gibt gerade Stiftleisten, abgewinkelte Stiftleisten und Buchsenleisten. Die verschiedenen Arten ermöglichen unterschiedliche Anschlussmöglichkeiten je nach Anforderung. **
-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
Ähnliche Suchbegriffe für IFRS-Handbuch
-
Beck'sches IFRS-Handbuch, Gebundene Ausgabe von Werner Bohl,Joachim Riese,Jörg Schlüter, Beck, C H, 978-3-406-58222-6Beck'sches Ifrs-handbuch, Gebundene Ausgabe Von Werner Bohl,joachim Riese,jörg Schlüter, Beck, C H, 978-3-406-58222-6, Seitenanzahl: 1809158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS-Handbuch, Gebundene Ausgabe von Kai Behling,Karin Breidenbach,Peter Dittmar,Lars Franken,Matthias Hendler, Verlag Dr. Otto Schmidt KG,Ifrs-handbuch, Gebundene Ausgabe Von Kai Behling,karin Breidenbach,peter Dittmar,lars Franken,matthias Hendler, Verlag Dr. Otto Schmidt Kg, 978-3-504-35016-1, Seitenanzahl: 1533219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
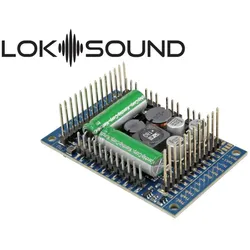
ESU 58515 - LokSound 5 XL - Stiftleisten -ESU 58515 - LokSound 5 XL -er LokSound 5 XL Decoder ist ein richtig großer Brocken. Das muss er auch sein, denn er ist für den Einsatz in Gartenbahn- oder Spur 1-Loks vorgesehen. Sein integriertes, leistungsmäßig angepasstes PowerPack sorgt für sicheren Betrieb auch auf dreckigen Schienen.Der LokSound 5 XL misst 51mm x 40 mm und wird von uns in zwei Varianten geliefert: Neben einer Variante mit robusten Schraubanschlussklemmen für einen nachträglichen Einbau auch in ältere Modelle gibt es eine Version mit Stiftleisten. Dieser Decoder passt in alle Loks, in denen ein älterer LokSound XL Decoder verbaut war. Betriebsarten -ie alle Familienmitglieder ist auch der LokSound 5 XL ein echter Multiprotokoll-Decoder. Er beherrscht das Datenformat DCC ebenso wie Motorola®, Selectrix® und M4. Im DCC-Format sind 14 bis 128 Fahrstufen so selbstverständlich wie 2- und 4-stellige Adressen und bis zu 32 Funktionen. Dank RailComPlus® melden sich die Decoder an einer geeigneten Digitalzentrale vollautomatisch an. Die LGB®-Kettensteuerung kann mit älteren LGB®-Steuerungen die Funktionstasten korrekt auslösen.Der Decoder beherrscht alle DCC Programmiermodi und dank RailCom® können mit passenden Zentralen die CV-Werte auf dem Hauptgleis ausgelesen werden. Für Zentralen, die nur die CVs von 1-255 programmieren können existieren Hilfsregister.Motorola®-Anwender profitieren von bis zu 28 Fahrstufen bei 255 Adressen. Drei weitere Motorola®-Adressen ermöglichen die Auslösung von 16 Funktionen. Ein eingebauter Programmiermodus macht auch mit der ehrwürdigen Control Unit 6021 eine Umprogrammierung möglich.Das M4-Protokoll gestattet eine automatische Anmeldung an mfx®-kompatiblen Zentralen. Der LokSound 5 XL Decoder erkennt die Märklin® Bremsstrecken ebenso wie ZIMO® HLU Bremsbefehle oder das Lenz® ABC System. Auch das Bremsen mit DCC-Bremsbausteinen oder mit Gleichspannung ist möglich. Darüber hinaus hält er auch bei einer Selectrix® Bremsdiode an. Eine ABC-Pendelzugautomatik ermöglicht das automatische Pendeln zwischen zwei Bahnhöfen.Der LokSound 5 XL Decoder kann auf analogen Gleich- und Wechselstrombahnen eingesetzt werden.Sound -er LokSound 5 XL Decoder kann bis zu 10 Kanäle gleichzeitig wiedergeben. Jeder Kanal kann hierbei mit bis zu 16 Bit / 31250 kHz aufgelöst werden und bietet endlich HiFi-Qualität auf Ihrer Anlage. Es ist praktisch kein Unterschied zum Original mehr hörbar. Eine Doppel Class-D Audioendstufe mit bis zu zwei mal 6W Ausgangsleistung steuert die Lautsprecher an, die zwischen 4 Ohm und 32 Ohm Impedanz haben dürfen. Die Laustärke kann mit zwei optionalen Potentiometern getrennt geregelt werden. Der riesige 128 Mbit Soundspeicher sorgt für genügend Kapazität.Alle Einzelgeräusche können individuell in der Lautstärke angepasst werden. Die superflexible Soundengine ohne starren Ablaufplan erlaubt die vorbildgenaue Simulation aller denkbaren Schienenfahrzeuge. Drei separat einstellbare Bremsfunktionen und zwei alternative Lastszenarien geben Ihnen die maximale Kontrolle über Ihre Fahrzeuge.Funktionen -eder LokSound 5 XL Decoder ist mit 12 verstärkten Funktionsausgängen ausgestattet. Daneben sind noch 7 weitere Logikpegel-Ausgänge vorhanden, die auf Wunsch auch (4 Stück) RC-Servos sowie SUSI-Erweiterungsmodule ansteuern können. Alle wichtigen Lichtfunktionen sind vorhanden. Die Helligkeit jedes Ausgangs kann separat eingestellt werden. Der Decoder beherrscht das automatische An- und Abdrücken beim Entkuppeln für ROCO®, Krois® und Telex®-Kupplungen. 3 Sensoreingänge können auf Wunsch Funktionen auslösen.Motorsteuerung -ie Motorsteuerung des LokSound 5 XL wurde erneut grundlegend verbessert. Eine variabel einstellbare PWM-Taktfrequenz von 10kHz bis 50kHz sorgt gerade bei Glockenankermotoren für einen superleisen Betrieb - Das typische Brummen gehört der Vergangenheit an. Die Lastregelung kann nun mit bis zu 10 CVs auch an schwierige Fälle angepasst werden. Die einzigartige Autotune Funktion ermöglicht das automatische Einmessen des Decoders an den Motor. Der LokSound 5 XL Decoder liefert mit bis zu 5.0A (Dauerstrom: 4.0A) Motorstrom genügend Saft auch für PIKO® G-Spur Loks sowie zweimotorige Loks mit Bühler®- oder Mabuchi®-Motor.190,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.