Domain stiftleisten.de kaufen?
Wir ziehen mit dem Projekt
stiftleisten.de um.
Sind Sie am Kauf der Domain
stiftleisten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stiftleisten.de kaufen?
Wie werden Stiftleisten verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden verwendet, um elektronische Bauteile wie Platinen miteinander zu verbinden. Es gibt gerade Stiftleisten, abgewinkelte Stiftleisten und Buchsenleisten. Die verschiedenen Arten ermöglichen unterschiedliche Anschlussmöglichkeiten je nach Anforderung. **
Wie werden Stiftleisten in der Elektronikindustrie verwendet? Wo können Stiftleisten in verschiedenen Anwendungen eingesetzt werden?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Sie dienen als Schnittstelle zwischen Leiterplatten und anderen Baugruppen. Stiftleisten finden Anwendung in verschiedenen Bereichen wie der Automobilindustrie, der Telekommunikation und der Unterhaltungselektronik. **


Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
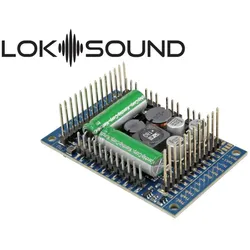
ESU 58515 - LokSound 5 XL - Stiftleisten -ESU 58515 - LokSound 5 XL -er LokSound 5 XL Decoder ist ein richtig großer Brocken. Das muss er auch sein, denn er ist für den Einsatz in Gartenbahn- oder Spur 1-Loks vorgesehen. Sein integriertes, leistungsmäßig angepasstes PowerPack sorgt für sicheren Betrieb auch auf dreckigen Schienen.Der LokSound 5 XL misst 51mm x 40 mm und wird von uns in zwei Varianten geliefert: Neben einer Variante mit robusten Schraubanschlussklemmen für einen nachträglichen Einbau auch in ältere Modelle gibt es eine Version mit Stiftleisten. Dieser Decoder passt in alle Loks, in denen ein älterer LokSound XL Decoder verbaut war. Betriebsarten -ie alle Familienmitglieder ist auch der LokSound 5 XL ein echter Multiprotokoll-Decoder. Er beherrscht das Datenformat DCC ebenso wie Motorola®, Selectrix® und M4. Im DCC-Format sind 14 bis 128 Fahrstufen so selbstverständlich wie 2- und 4-stellige Adressen und bis zu 32 Funktionen. Dank RailComPlus® melden sich die Decoder an einer geeigneten Digitalzentrale vollautomatisch an. Die LGB®-Kettensteuerung kann mit älteren LGB®-Steuerungen die Funktionstasten korrekt auslösen.Der Decoder beherrscht alle DCC Programmiermodi und dank RailCom® können mit passenden Zentralen die CV-Werte auf dem Hauptgleis ausgelesen werden. Für Zentralen, die nur die CVs von 1-255 programmieren können existieren Hilfsregister.Motorola®-Anwender profitieren von bis zu 28 Fahrstufen bei 255 Adressen. Drei weitere Motorola®-Adressen ermöglichen die Auslösung von 16 Funktionen. Ein eingebauter Programmiermodus macht auch mit der ehrwürdigen Control Unit 6021 eine Umprogrammierung möglich.Das M4-Protokoll gestattet eine automatische Anmeldung an mfx®-kompatiblen Zentralen. Der LokSound 5 XL Decoder erkennt die Märklin® Bremsstrecken ebenso wie ZIMO® HLU Bremsbefehle oder das Lenz® ABC System. Auch das Bremsen mit DCC-Bremsbausteinen oder mit Gleichspannung ist möglich. Darüber hinaus hält er auch bei einer Selectrix® Bremsdiode an. Eine ABC-Pendelzugautomatik ermöglicht das automatische Pendeln zwischen zwei Bahnhöfen.Der LokSound 5 XL Decoder kann auf analogen Gleich- und Wechselstrombahnen eingesetzt werden.Sound -er LokSound 5 XL Decoder kann bis zu 10 Kanäle gleichzeitig wiedergeben. Jeder Kanal kann hierbei mit bis zu 16 Bit / 31250 kHz aufgelöst werden und bietet endlich HiFi-Qualität auf Ihrer Anlage. Es ist praktisch kein Unterschied zum Original mehr hörbar. Eine Doppel Class-D Audioendstufe mit bis zu zwei mal 6W Ausgangsleistung steuert die Lautsprecher an, die zwischen 4 Ohm und 32 Ohm Impedanz haben dürfen. Die Laustärke kann mit zwei optionalen Potentiometern getrennt geregelt werden. Der riesige 128 Mbit Soundspeicher sorgt für genügend Kapazität.Alle Einzelgeräusche können individuell in der Lautstärke angepasst werden. Die superflexible Soundengine ohne starren Ablaufplan erlaubt die vorbildgenaue Simulation aller denkbaren Schienenfahrzeuge. Drei separat einstellbare Bremsfunktionen und zwei alternative Lastszenarien geben Ihnen die maximale Kontrolle über Ihre Fahrzeuge.Funktionen -eder LokSound 5 XL Decoder ist mit 12 verstärkten Funktionsausgängen ausgestattet. Daneben sind noch 7 weitere Logikpegel-Ausgänge vorhanden, die auf Wunsch auch (4 Stück) RC-Servos sowie SUSI-Erweiterungsmodule ansteuern können. Alle wichtigen Lichtfunktionen sind vorhanden. Die Helligkeit jedes Ausgangs kann separat eingestellt werden. Der Decoder beherrscht das automatische An- und Abdrücken beim Entkuppeln für ROCO®, Krois® und Telex®-Kupplungen. 3 Sensoreingänge können auf Wunsch Funktionen auslösen.Motorsteuerung -ie Motorsteuerung des LokSound 5 XL wurde erneut grundlegend verbessert. Eine variabel einstellbare PWM-Taktfrequenz von 10kHz bis 50kHz sorgt gerade bei Glockenankermotoren für einen superleisen Betrieb - Das typische Brummen gehört der Vergangenheit an. Die Lastregelung kann nun mit bis zu 10 CVs auch an schwierige Fälle angepasst werden. Die einzigartige Autotune Funktion ermöglicht das automatische Einmessen des Decoders an den Motor. Der LokSound 5 XL Decoder liefert mit bis zu 5.0A (Dauerstrom: 4.0A) Motorstrom genügend Saft auch für PIKO® G-Spur Loks sowie zweimotorige Loks mit Bühler®- oder Mabuchi®-Motor.190,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wofür werden Stiftleisten in der Elektronikindustrie verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Es gibt verschiedene Arten von Stiftleisten, wie zum Beispiel einreihige, zweireihige, gestapelte oder gewinkelte Stiftleisten. Jede Art hat spezifische Anwendungen und Vorteile je nach den Anforderungen des jeweiligen Projekts. **
-
Wie werden Stiftleisten in der Elektronikindustrie verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Es gibt verschiedene Arten von Stiftleisten, wie zum Beispiel einreihige, zweireihige, gewinkelte oder gestapelte Stiftleisten. Jede Art hat spezifische Anwendungen je nach den Anforderungen des Designs. **
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **


Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer und Gewerbesteuer, Fachbücher von Matthias AlberUmfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Stiftleisten verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden verwendet, um elektronische Bauteile wie Platinen miteinander zu verbinden. Es gibt gerade Stiftleisten, abgewinkelte Stiftleisten und Buchsenleisten. Die verschiedenen Arten ermöglichen unterschiedliche Anschlussmöglichkeiten je nach Anforderung. **
-
Wie werden Stiftleisten in der Elektronikindustrie verwendet? Wo können Stiftleisten in verschiedenen Anwendungen eingesetzt werden?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Sie dienen als Schnittstelle zwischen Leiterplatten und anderen Baugruppen. Stiftleisten finden Anwendung in verschiedenen Bereichen wie der Automobilindustrie, der Telekommunikation und der Unterhaltungselektronik. **
-
Wofür werden Stiftleisten in der Elektronikindustrie verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Es gibt verschiedene Arten von Stiftleisten, wie zum Beispiel einreihige, zweireihige, gestapelte oder gewinkelte Stiftleisten. Jede Art hat spezifische Anwendungen und Vorteile je nach den Anforderungen des jeweiligen Projekts. **
-
Wie werden Stiftleisten in der Elektronikindustrie verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Es gibt verschiedene Arten von Stiftleisten, wie zum Beispiel einreihige, zweireihige, gewinkelte oder gestapelte Stiftleisten. Jede Art hat spezifische Anwendungen je nach den Anforderungen des Designs. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
ESU 58515 - LokSound 5 XL - Stiftleisten -ESU 58515 - LokSound 5 XL -er LokSound 5 XL Decoder ist ein richtig großer Brocken. Das muss er auch sein, denn er ist für den Einsatz in Gartenbahn- oder Spur 1-Loks vorgesehen. Sein integriertes, leistungsmäßig angepasstes PowerPack sorgt für sicheren Betrieb auch auf dreckigen Schienen.Der LokSound 5 XL misst 51mm x 40 mm und wird von uns in zwei Varianten geliefert: Neben einer Variante mit robusten Schraubanschlussklemmen für einen nachträglichen Einbau auch in ältere Modelle gibt es eine Version mit Stiftleisten. Dieser Decoder passt in alle Loks, in denen ein älterer LokSound XL Decoder verbaut war. Betriebsarten -ie alle Familienmitglieder ist auch der LokSound 5 XL ein echter Multiprotokoll-Decoder. Er beherrscht das Datenformat DCC ebenso wie Motorola®, Selectrix® und M4. Im DCC-Format sind 14 bis 128 Fahrstufen so selbstverständlich wie 2- und 4-stellige Adressen und bis zu 32 Funktionen. Dank RailComPlus® melden sich die Decoder an einer geeigneten Digitalzentrale vollautomatisch an. Die LGB®-Kettensteuerung kann mit älteren LGB®-Steuerungen die Funktionstasten korrekt auslösen.Der Decoder beherrscht alle DCC Programmiermodi und dank RailCom® können mit passenden Zentralen die CV-Werte auf dem Hauptgleis ausgelesen werden. Für Zentralen, die nur die CVs von 1-255 programmieren können existieren Hilfsregister.Motorola®-Anwender profitieren von bis zu 28 Fahrstufen bei 255 Adressen. Drei weitere Motorola®-Adressen ermöglichen die Auslösung von 16 Funktionen. Ein eingebauter Programmiermodus macht auch mit der ehrwürdigen Control Unit 6021 eine Umprogrammierung möglich.Das M4-Protokoll gestattet eine automatische Anmeldung an mfx®-kompatiblen Zentralen. Der LokSound 5 XL Decoder erkennt die Märklin® Bremsstrecken ebenso wie ZIMO® HLU Bremsbefehle oder das Lenz® ABC System. Auch das Bremsen mit DCC-Bremsbausteinen oder mit Gleichspannung ist möglich. Darüber hinaus hält er auch bei einer Selectrix® Bremsdiode an. Eine ABC-Pendelzugautomatik ermöglicht das automatische Pendeln zwischen zwei Bahnhöfen.Der LokSound 5 XL Decoder kann auf analogen Gleich- und Wechselstrombahnen eingesetzt werden.Sound -er LokSound 5 XL Decoder kann bis zu 10 Kanäle gleichzeitig wiedergeben. Jeder Kanal kann hierbei mit bis zu 16 Bit / 31250 kHz aufgelöst werden und bietet endlich HiFi-Qualität auf Ihrer Anlage. Es ist praktisch kein Unterschied zum Original mehr hörbar. Eine Doppel Class-D Audioendstufe mit bis zu zwei mal 6W Ausgangsleistung steuert die Lautsprecher an, die zwischen 4 Ohm und 32 Ohm Impedanz haben dürfen. Die Laustärke kann mit zwei optionalen Potentiometern getrennt geregelt werden. Der riesige 128 Mbit Soundspeicher sorgt für genügend Kapazität.Alle Einzelgeräusche können individuell in der Lautstärke angepasst werden. Die superflexible Soundengine ohne starren Ablaufplan erlaubt die vorbildgenaue Simulation aller denkbaren Schienenfahrzeuge. Drei separat einstellbare Bremsfunktionen und zwei alternative Lastszenarien geben Ihnen die maximale Kontrolle über Ihre Fahrzeuge.Funktionen -eder LokSound 5 XL Decoder ist mit 12 verstärkten Funktionsausgängen ausgestattet. Daneben sind noch 7 weitere Logikpegel-Ausgänge vorhanden, die auf Wunsch auch (4 Stück) RC-Servos sowie SUSI-Erweiterungsmodule ansteuern können. Alle wichtigen Lichtfunktionen sind vorhanden. Die Helligkeit jedes Ausgangs kann separat eingestellt werden. Der Decoder beherrscht das automatische An- und Abdrücken beim Entkuppeln für ROCO®, Krois® und Telex®-Kupplungen. 3 Sensoreingänge können auf Wunsch Funktionen auslösen.Motorsteuerung -ie Motorsteuerung des LokSound 5 XL wurde erneut grundlegend verbessert. Eine variabel einstellbare PWM-Taktfrequenz von 10kHz bis 50kHz sorgt gerade bei Glockenankermotoren für einen superleisen Betrieb - Das typische Brummen gehört der Vergangenheit an. Die Lastregelung kann nun mit bis zu 10 CVs auch an schwierige Fälle angepasst werden. Die einzigartige Autotune Funktion ermöglicht das automatische Einmessen des Decoders an den Motor. Der LokSound 5 XL Decoder liefert mit bis zu 5.0A (Dauerstrom: 4.0A) Motorstrom genügend Saft auch für PIKO® G-Spur Loks sowie zweimotorige Loks mit Bühler®- oder Mabuchi®-Motor.190,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer, Fachbücher von Birgit Jäger, Friedbert Lang, Martin Raible, Sarah OttDas Fachbuch "Körperschaftsteuer" in seiner 20. Auflage bietet eine umfassende und aktuelle Darstellung der systematischen Grundlagen des Körperschaftsteuerrechts. Es wurde gründlich überarbeitet, um die neuesten Entwicklungen in der Gesetzgebung, Rechtsprechung und Finanzverwaltung zu berücksichtigen. Wichtige Änderungen, wie das Brexit-Steuerbegleitgesetz und die Corona-Steuerhilfegesetze, sind eingearbeitet, um den Leser*innen ein präzises Verständnis der aktuellen Rechtslage zu ermöglichen. Das Buch ist sowohl für Studierende geeignet, die sich in das komplexe Thema einarbeiten möchten, als auch für Praktiker, die auf der Suche nach verlässlichen Antworten auf Spezialprobleme sind. Zahlreiche anschauliche Beispiele und ein systematischer Aufbau fördern das Verständnis und machen das Werk zu einem wertvollen Nachschlagewerk für alle, die sich mit Körperschaftsteuerrecht befassen.67,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.