Domain stiftleisten.de kaufen?
Wir ziehen mit dem Projekt
stiftleisten.de um.
Sind Sie am Kauf der Domain
stiftleisten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stiftleisten.de kaufen?
Wie werden Stiftleisten verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden verwendet, um elektronische Bauteile wie Platinen miteinander zu verbinden. Es gibt gerade Stiftleisten, abgewinkelte Stiftleisten und Buchsenleisten. Die verschiedenen Arten ermöglichen unterschiedliche Anschlussmöglichkeiten je nach Anforderung. **
Wie werden Stiftleisten in der Elektronikindustrie verwendet? Wo können Stiftleisten in verschiedenen Anwendungen eingesetzt werden?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Sie dienen als Schnittstelle zwischen Leiterplatten und anderen Baugruppen. Stiftleisten finden Anwendung in verschiedenen Bereichen wie der Automobilindustrie, der Telekommunikation und der Unterhaltungselektronik. **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
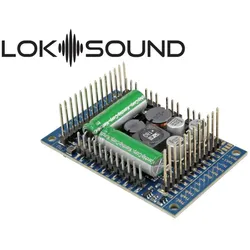
ESU 58515 - LokSound 5 XL - Stiftleisten -ESU 58515 - LokSound 5 XL -er LokSound 5 XL Decoder ist ein richtig großer Brocken. Das muss er auch sein, denn er ist für den Einsatz in Gartenbahn- oder Spur 1-Loks vorgesehen. Sein integriertes, leistungsmäßig angepasstes PowerPack sorgt für sicheren Betrieb auch auf dreckigen Schienen.Der LokSound 5 XL misst 51mm x 40 mm und wird von uns in zwei Varianten geliefert: Neben einer Variante mit robusten Schraubanschlussklemmen für einen nachträglichen Einbau auch in ältere Modelle gibt es eine Version mit Stiftleisten. Dieser Decoder passt in alle Loks, in denen ein älterer LokSound XL Decoder verbaut war. Betriebsarten -ie alle Familienmitglieder ist auch der LokSound 5 XL ein echter Multiprotokoll-Decoder. Er beherrscht das Datenformat DCC ebenso wie Motorola®, Selectrix® und M4. Im DCC-Format sind 14 bis 128 Fahrstufen so selbstverständlich wie 2- und 4-stellige Adressen und bis zu 32 Funktionen. Dank RailComPlus® melden sich die Decoder an einer geeigneten Digitalzentrale vollautomatisch an. Die LGB®-Kettensteuerung kann mit älteren LGB®-Steuerungen die Funktionstasten korrekt auslösen.Der Decoder beherrscht alle DCC Programmiermodi und dank RailCom® können mit passenden Zentralen die CV-Werte auf dem Hauptgleis ausgelesen werden. Für Zentralen, die nur die CVs von 1-255 programmieren können existieren Hilfsregister.Motorola®-Anwender profitieren von bis zu 28 Fahrstufen bei 255 Adressen. Drei weitere Motorola®-Adressen ermöglichen die Auslösung von 16 Funktionen. Ein eingebauter Programmiermodus macht auch mit der ehrwürdigen Control Unit 6021 eine Umprogrammierung möglich.Das M4-Protokoll gestattet eine automatische Anmeldung an mfx®-kompatiblen Zentralen. Der LokSound 5 XL Decoder erkennt die Märklin® Bremsstrecken ebenso wie ZIMO® HLU Bremsbefehle oder das Lenz® ABC System. Auch das Bremsen mit DCC-Bremsbausteinen oder mit Gleichspannung ist möglich. Darüber hinaus hält er auch bei einer Selectrix® Bremsdiode an. Eine ABC-Pendelzugautomatik ermöglicht das automatische Pendeln zwischen zwei Bahnhöfen.Der LokSound 5 XL Decoder kann auf analogen Gleich- und Wechselstrombahnen eingesetzt werden.Sound -er LokSound 5 XL Decoder kann bis zu 10 Kanäle gleichzeitig wiedergeben. Jeder Kanal kann hierbei mit bis zu 16 Bit / 31250 kHz aufgelöst werden und bietet endlich HiFi-Qualität auf Ihrer Anlage. Es ist praktisch kein Unterschied zum Original mehr hörbar. Eine Doppel Class-D Audioendstufe mit bis zu zwei mal 6W Ausgangsleistung steuert die Lautsprecher an, die zwischen 4 Ohm und 32 Ohm Impedanz haben dürfen. Die Laustärke kann mit zwei optionalen Potentiometern getrennt geregelt werden. Der riesige 128 Mbit Soundspeicher sorgt für genügend Kapazität.Alle Einzelgeräusche können individuell in der Lautstärke angepasst werden. Die superflexible Soundengine ohne starren Ablaufplan erlaubt die vorbildgenaue Simulation aller denkbaren Schienenfahrzeuge. Drei separat einstellbare Bremsfunktionen und zwei alternative Lastszenarien geben Ihnen die maximale Kontrolle über Ihre Fahrzeuge.Funktionen -eder LokSound 5 XL Decoder ist mit 12 verstärkten Funktionsausgängen ausgestattet. Daneben sind noch 7 weitere Logikpegel-Ausgänge vorhanden, die auf Wunsch auch (4 Stück) RC-Servos sowie SUSI-Erweiterungsmodule ansteuern können. Alle wichtigen Lichtfunktionen sind vorhanden. Die Helligkeit jedes Ausgangs kann separat eingestellt werden. Der Decoder beherrscht das automatische An- und Abdrücken beim Entkuppeln für ROCO®, Krois® und Telex®-Kupplungen. 3 Sensoreingänge können auf Wunsch Funktionen auslösen.Motorsteuerung -ie Motorsteuerung des LokSound 5 XL wurde erneut grundlegend verbessert. Eine variabel einstellbare PWM-Taktfrequenz von 10kHz bis 50kHz sorgt gerade bei Glockenankermotoren für einen superleisen Betrieb - Das typische Brummen gehört der Vergangenheit an. Die Lastregelung kann nun mit bis zu 10 CVs auch an schwierige Fälle angepasst werden. Die einzigartige Autotune Funktion ermöglicht das automatische Einmessen des Decoders an den Motor. Der LokSound 5 XL Decoder liefert mit bis zu 5.0A (Dauerstrom: 4.0A) Motorstrom genügend Saft auch für PIKO® G-Spur Loks sowie zweimotorige Loks mit Bühler®- oder Mabuchi®-Motor.190,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
5 vor Steuerrecht, Schulbücher von Martin WeberDas Buch "5 vor Steuerrecht" vom NWB Verlag ist ein umfassendes Lehrwerk, das sich gezielt auf die Vorbereitung zur Bilanzbuchhalterprüfung konzentriert. Es bietet eine strukturierte und praxisnahe Herangehensweise an die komplexen Themen des Steuerrechts. Die 8. aktualisierte Auflage enthält alle relevanten Informationen und ist darauf ausgelegt, Lernenden zu helfen, sich effizient auf die Prüfung vorzubereiten. Mit einer Kombination aus theoretischen Grundlagen und praktischen Beispielen wird das Verständnis für steuerrechtliche Fragestellungen gefördert. Zudem sind digitale Lernkarten und eine Online-Version enthalten, die den Lernprozess unterstützen und flexibilisieren. Die klare Gliederung und die verständliche Sprache machen das Buch zu einem wertvollen Begleiter für alle, die sich im Bereich Steuerrecht weiterbilden möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wofür werden Stiftleisten in der Elektronikindustrie verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Es gibt verschiedene Arten von Stiftleisten, wie zum Beispiel einreihige, zweireihige, gestapelte oder gewinkelte Stiftleisten. Jede Art hat spezifische Anwendungen und Vorteile je nach den Anforderungen des jeweiligen Projekts. **
-
Wie werden Stiftleisten in der Elektronikindustrie verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Es gibt verschiedene Arten von Stiftleisten, wie zum Beispiel einreihige, zweireihige, gewinkelte oder gestapelte Stiftleisten. Jede Art hat spezifische Anwendungen je nach den Anforderungen des Designs. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **

Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHWERPUNKT Steuerrecht, Schulbücher von Kevin JülichDas Buch "Schwerpunkt Steuerrecht" von Kevin Jülich ist ein umfassendes Skript, das sich an Studierende der Rechts- und Wirtschaftswissenschaften sowie an Referendare richtet, die sich erstmals mit dem Steuerrecht auseinandersetzen. Es bietet eine fundierte Einführung in das materielle Steuerrecht und behandelt auch die relevanten Rechtsschutzverfahren der Abgabenordnung und der Finanzgerichtsordnung. Der Fokus liegt auf der praktischen Anwendung des Wissens im Kontext von Falllösungen, anstatt nur theoretische Konzepte zu vermitteln. Wichtige Elemente wie Prüfungsschemata, Klausurhinweise zur Gutachtentechnik, Definitionen und Merksätze werden besonders hervorgehoben. Zusätzlich erhalten die Leser Zugang zu 48 digitalen Karteikarten, die das schnelle Wiederholen von zentralen Themen und Definitionen ermöglichen und somit eine effektive Lernhilfe darstellen.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Stiftleisten verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden verwendet, um elektronische Bauteile wie Platinen miteinander zu verbinden. Es gibt gerade Stiftleisten, abgewinkelte Stiftleisten und Buchsenleisten. Die verschiedenen Arten ermöglichen unterschiedliche Anschlussmöglichkeiten je nach Anforderung. **
-
Wie werden Stiftleisten in der Elektronikindustrie verwendet? Wo können Stiftleisten in verschiedenen Anwendungen eingesetzt werden?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Sie dienen als Schnittstelle zwischen Leiterplatten und anderen Baugruppen. Stiftleisten finden Anwendung in verschiedenen Bereichen wie der Automobilindustrie, der Telekommunikation und der Unterhaltungselektronik. **
-
Wofür werden Stiftleisten in der Elektronikindustrie verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Es gibt verschiedene Arten von Stiftleisten, wie zum Beispiel einreihige, zweireihige, gestapelte oder gewinkelte Stiftleisten. Jede Art hat spezifische Anwendungen und Vorteile je nach den Anforderungen des jeweiligen Projekts. **
-
Wie werden Stiftleisten in der Elektronikindustrie verwendet und welche verschiedenen Arten von Stiftleisten gibt es?
Stiftleisten werden in der Elektronikindustrie verwendet, um elektronische Bauteile miteinander zu verbinden. Es gibt verschiedene Arten von Stiftleisten, wie zum Beispiel einreihige, zweireihige, gewinkelte oder gestapelte Stiftleisten. Jede Art hat spezifische Anwendungen je nach den Anforderungen des Designs. **
Ähnliche Suchbegriffe für Steuerrecht
-
ESU 58515 - LokSound 5 XL - Stiftleisten -ESU 58515 - LokSound 5 XL -er LokSound 5 XL Decoder ist ein richtig großer Brocken. Das muss er auch sein, denn er ist für den Einsatz in Gartenbahn- oder Spur 1-Loks vorgesehen. Sein integriertes, leistungsmäßig angepasstes PowerPack sorgt für sicheren Betrieb auch auf dreckigen Schienen.Der LokSound 5 XL misst 51mm x 40 mm und wird von uns in zwei Varianten geliefert: Neben einer Variante mit robusten Schraubanschlussklemmen für einen nachträglichen Einbau auch in ältere Modelle gibt es eine Version mit Stiftleisten. Dieser Decoder passt in alle Loks, in denen ein älterer LokSound XL Decoder verbaut war. Betriebsarten -ie alle Familienmitglieder ist auch der LokSound 5 XL ein echter Multiprotokoll-Decoder. Er beherrscht das Datenformat DCC ebenso wie Motorola®, Selectrix® und M4. Im DCC-Format sind 14 bis 128 Fahrstufen so selbstverständlich wie 2- und 4-stellige Adressen und bis zu 32 Funktionen. Dank RailComPlus® melden sich die Decoder an einer geeigneten Digitalzentrale vollautomatisch an. Die LGB®-Kettensteuerung kann mit älteren LGB®-Steuerungen die Funktionstasten korrekt auslösen.Der Decoder beherrscht alle DCC Programmiermodi und dank RailCom® können mit passenden Zentralen die CV-Werte auf dem Hauptgleis ausgelesen werden. Für Zentralen, die nur die CVs von 1-255 programmieren können existieren Hilfsregister.Motorola®-Anwender profitieren von bis zu 28 Fahrstufen bei 255 Adressen. Drei weitere Motorola®-Adressen ermöglichen die Auslösung von 16 Funktionen. Ein eingebauter Programmiermodus macht auch mit der ehrwürdigen Control Unit 6021 eine Umprogrammierung möglich.Das M4-Protokoll gestattet eine automatische Anmeldung an mfx®-kompatiblen Zentralen. Der LokSound 5 XL Decoder erkennt die Märklin® Bremsstrecken ebenso wie ZIMO® HLU Bremsbefehle oder das Lenz® ABC System. Auch das Bremsen mit DCC-Bremsbausteinen oder mit Gleichspannung ist möglich. Darüber hinaus hält er auch bei einer Selectrix® Bremsdiode an. Eine ABC-Pendelzugautomatik ermöglicht das automatische Pendeln zwischen zwei Bahnhöfen.Der LokSound 5 XL Decoder kann auf analogen Gleich- und Wechselstrombahnen eingesetzt werden.Sound -er LokSound 5 XL Decoder kann bis zu 10 Kanäle gleichzeitig wiedergeben. Jeder Kanal kann hierbei mit bis zu 16 Bit / 31250 kHz aufgelöst werden und bietet endlich HiFi-Qualität auf Ihrer Anlage. Es ist praktisch kein Unterschied zum Original mehr hörbar. Eine Doppel Class-D Audioendstufe mit bis zu zwei mal 6W Ausgangsleistung steuert die Lautsprecher an, die zwischen 4 Ohm und 32 Ohm Impedanz haben dürfen. Die Laustärke kann mit zwei optionalen Potentiometern getrennt geregelt werden. Der riesige 128 Mbit Soundspeicher sorgt für genügend Kapazität.Alle Einzelgeräusche können individuell in der Lautstärke angepasst werden. Die superflexible Soundengine ohne starren Ablaufplan erlaubt die vorbildgenaue Simulation aller denkbaren Schienenfahrzeuge. Drei separat einstellbare Bremsfunktionen und zwei alternative Lastszenarien geben Ihnen die maximale Kontrolle über Ihre Fahrzeuge.Funktionen -eder LokSound 5 XL Decoder ist mit 12 verstärkten Funktionsausgängen ausgestattet. Daneben sind noch 7 weitere Logikpegel-Ausgänge vorhanden, die auf Wunsch auch (4 Stück) RC-Servos sowie SUSI-Erweiterungsmodule ansteuern können. Alle wichtigen Lichtfunktionen sind vorhanden. Die Helligkeit jedes Ausgangs kann separat eingestellt werden. Der Decoder beherrscht das automatische An- und Abdrücken beim Entkuppeln für ROCO®, Krois® und Telex®-Kupplungen. 3 Sensoreingänge können auf Wunsch Funktionen auslösen.Motorsteuerung -ie Motorsteuerung des LokSound 5 XL wurde erneut grundlegend verbessert. Eine variabel einstellbare PWM-Taktfrequenz von 10kHz bis 50kHz sorgt gerade bei Glockenankermotoren für einen superleisen Betrieb - Das typische Brummen gehört der Vergangenheit an. Die Lastregelung kann nun mit bis zu 10 CVs auch an schwierige Fälle angepasst werden. Die einzigartige Autotune Funktion ermöglicht das automatische Einmessen des Decoders an den Motor. Der LokSound 5 XL Decoder liefert mit bis zu 5.0A (Dauerstrom: 4.0A) Motorstrom genügend Saft auch für PIKO® G-Spur Loks sowie zweimotorige Loks mit Bühler®- oder Mabuchi®-Motor.190,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
5 vor Steuerrecht, Schulbücher von Martin WeberDas Buch "5 vor Steuerrecht" vom NWB Verlag ist ein umfassendes Lehrwerk, das sich gezielt auf die Vorbereitung zur Bilanzbuchhalterprüfung konzentriert. Es bietet eine strukturierte und praxisnahe Herangehensweise an die komplexen Themen des Steuerrechts. Die 8. aktualisierte Auflage enthält alle relevanten Informationen und ist darauf ausgelegt, Lernenden zu helfen, sich effizient auf die Prüfung vorzubereiten. Mit einer Kombination aus theoretischen Grundlagen und praktischen Beispielen wird das Verständnis für steuerrechtliche Fragestellungen gefördert. Zudem sind digitale Lernkarten und eine Online-Version enthalten, die den Lernprozess unterstützen und flexibilisieren. Die klare Gliederung und die verständliche Sprache machen das Buch zu einem wertvollen Begleiter für alle, die sich im Bereich Steuerrecht weiterbilden möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achatz:Körperschaften im Steuerrecht -, Fachbücher von Markus AchatzSenatspräsident Univ.-Prof. Dr. Nikolaus Zorn hat die steuerrechtliche Rechtsprechung des VwGH über Jahrzehnte massgeblich geprägt. Sein wissenschaftliches Spektrum ist umfassend, wobei er der Besteuerung von Körperschaften immer einen besonderen Stellenwert eingeräumt hat. Anlässlich des 65. Geburtstages von Nikolaus Zorn widmen ihm Steuerrechtsexpert:innen aus Deutschland und Österreich deshalb diese Festschrift zu 'Körperschaften im Steuerrecht'. Der Kreis der namhaften Autor:innen umfasst Vertreter:innen aus Wissenschaft, Gerichtsbarkeit, Finanzverwaltung und Steuerberatung. Die Beiträge beschäftigen sich mit: · Grundsatzfragen der Besteuerung von Körperschaften · Praxisfragen zur Besteuerung von Körperschaften · Körperschaften in der Umsatzsteuer und im Verfahrensrecht · Körperschaften im internationalen Steuerrecht.145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.